Cet article concerne le suivi de mon portefeuille boursier. La stratégie d’investissement du portefeuille repose sur une combinaison d’une poche de capitalisation (action de croissance et ETF) de manière à faire croitre mon capital dans le temps, et d’une poche distributive (dividendes) consacrée à des secteurs défensifs, résilients, peu cycliques, peu corrélés aux indices, dont l’objectif est de diversifier le portefeuille et de réduire son risque notamment lors des crises.
L’objectif principal du portefeuille est de faire croitre mon patrimoine dans le temps et de réaliserune performance proche à celle du MSCI World sur le long terme.
Le second objectif (un fois le patrimoine atteint) sera de construire un flux régulier de cash-flow (soit avec les dividendes, soit via revente mensuelle d’un pourcentage fixe du portefeuille). Cela me permettra à long terme d’atteindre l’indépendance financière en couvrant mes dépenses avec ces revenus passifs.
Actions détenues et bilan
Le mois d’Aout a été relativement calme et flat en terme de performance, sans mouvement majeur dans un sens comme dans l’autre. Le portefeuille continue de progresser tranquillement.
Je me pose toujours la question de la pertinence et suite à donner quant au choix de poursuivre ou non l’investissement au sein du PEA. J’y ai mis personnellement un peu plus de 100k€ pour un montant actuel proche de 200k€.
L’avantage fiscal de sortie devient de plus en plus faible avec une CSG maintenant à 18.6% (et qui n’a pas forcément fini de monter). En parallèle, l’interdiction probable dans le futur d’y loger des ETF à SWAP type S&P500 et World nous empêchant d’investir sur les zones réellement performantes serait la goutte d’eau de trop.
Dernière réflexion (mais à ne pas négliger), en cas de souhait de départ à l’étranger (pas encore envisagé mais on y songe de plus en plus malheureusement), l’avantage fiscal du PEA perd tout son intérêt car il faudrait le cloturer et payer des prélèvements, alors que sur un CTO il suffirait simplement de le transférer ailleurs donc une fiscalité nulle sur le changement (et le pays de résidence fiscale finale aurait très certainement une meilleure fiscalité que la France). J’invite à songer à ce point pour tous ceux souhaitant s’expatrier à l’avenir.
Transaction du mois
Ventes
rien
Achats
rien
Renforcements :
rien
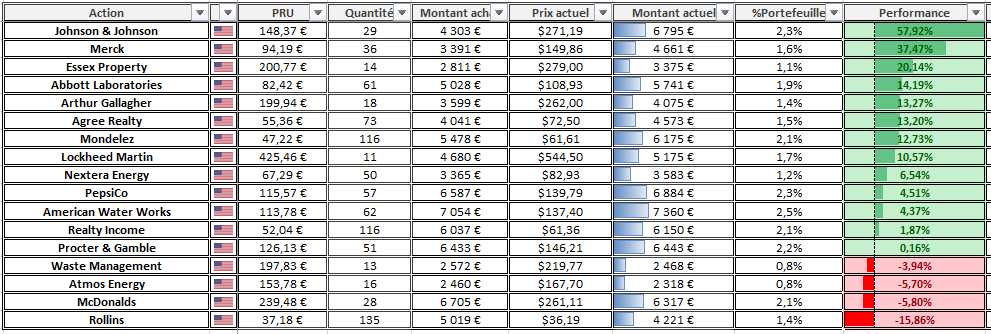
Sans plus tarder, voici le détail du portefeuille :
Portefeuille
Les actions détenues sont les suivantes :
Santé
🇺🇸 Johnson & Johnson, Merck, Abbott Laboratories
Finance
🇺🇸 Arthur J Gallagher
Industrie
🇺🇸 Lockheed Martin, Rollins
Consommation non cyclique
🇺🇸 Procter & Gamble, PepsiCo, Mondelez
Consommation discrétionnaire
🇺🇸 McDonalds
Energie – Utilities
🇺🇸 Nextera Energy, American Water Works, Waste Management, Atmos Energy
Immobilier
🇺🇸 Realty Income, Agree Realty, Essex Property
ETF (PEA & CTO)
CTO
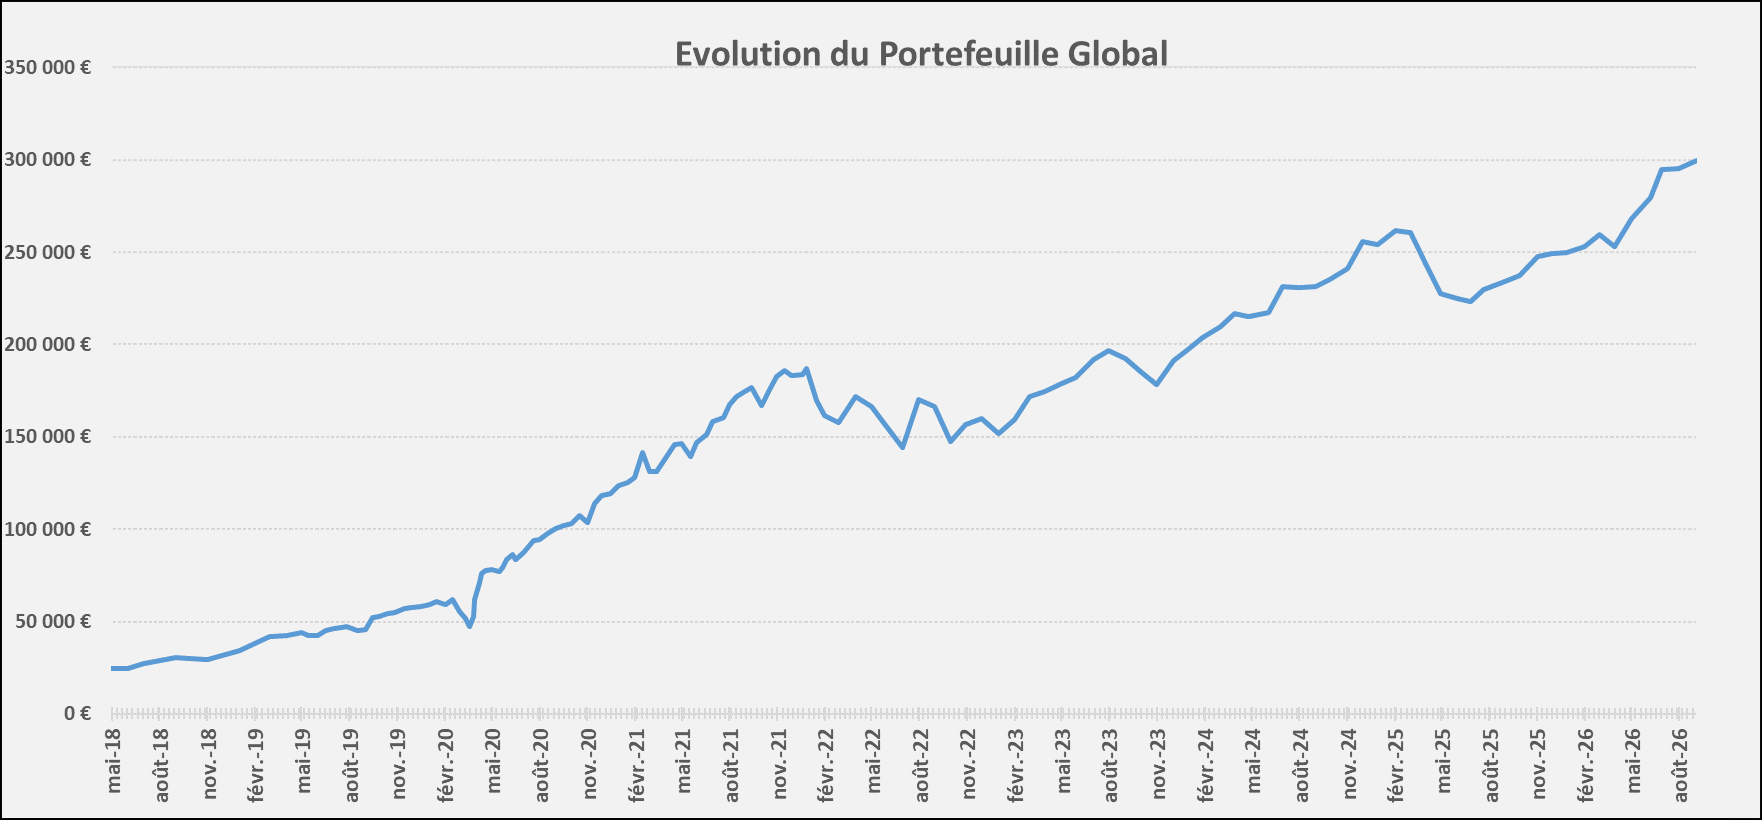
La valorisation totale du Portefeuille est à ce jour de 299 500€.
Remarque : les valeurs étrangères affichées plus haut sont toutes en euro, elles sont converties avec la parité du jour. Les valeurs en direct sont en calcul de performance « price only », donc ne tiennent pas compte des dividendes versés (performance réelle supérieure).
Voici l’évolution de la valorisation du portefeuille depuis 2018 :
En terme de performance, voici la comparaison du portefeuille avec le MSCI World sur l’année :
Performance du Portefeuille depuis Janvier 2026 : +13.1%.
Performance du MSCI World depuis Janvier 2026 : +13.1%.
Revenus passifs et perspectives annuelles futures
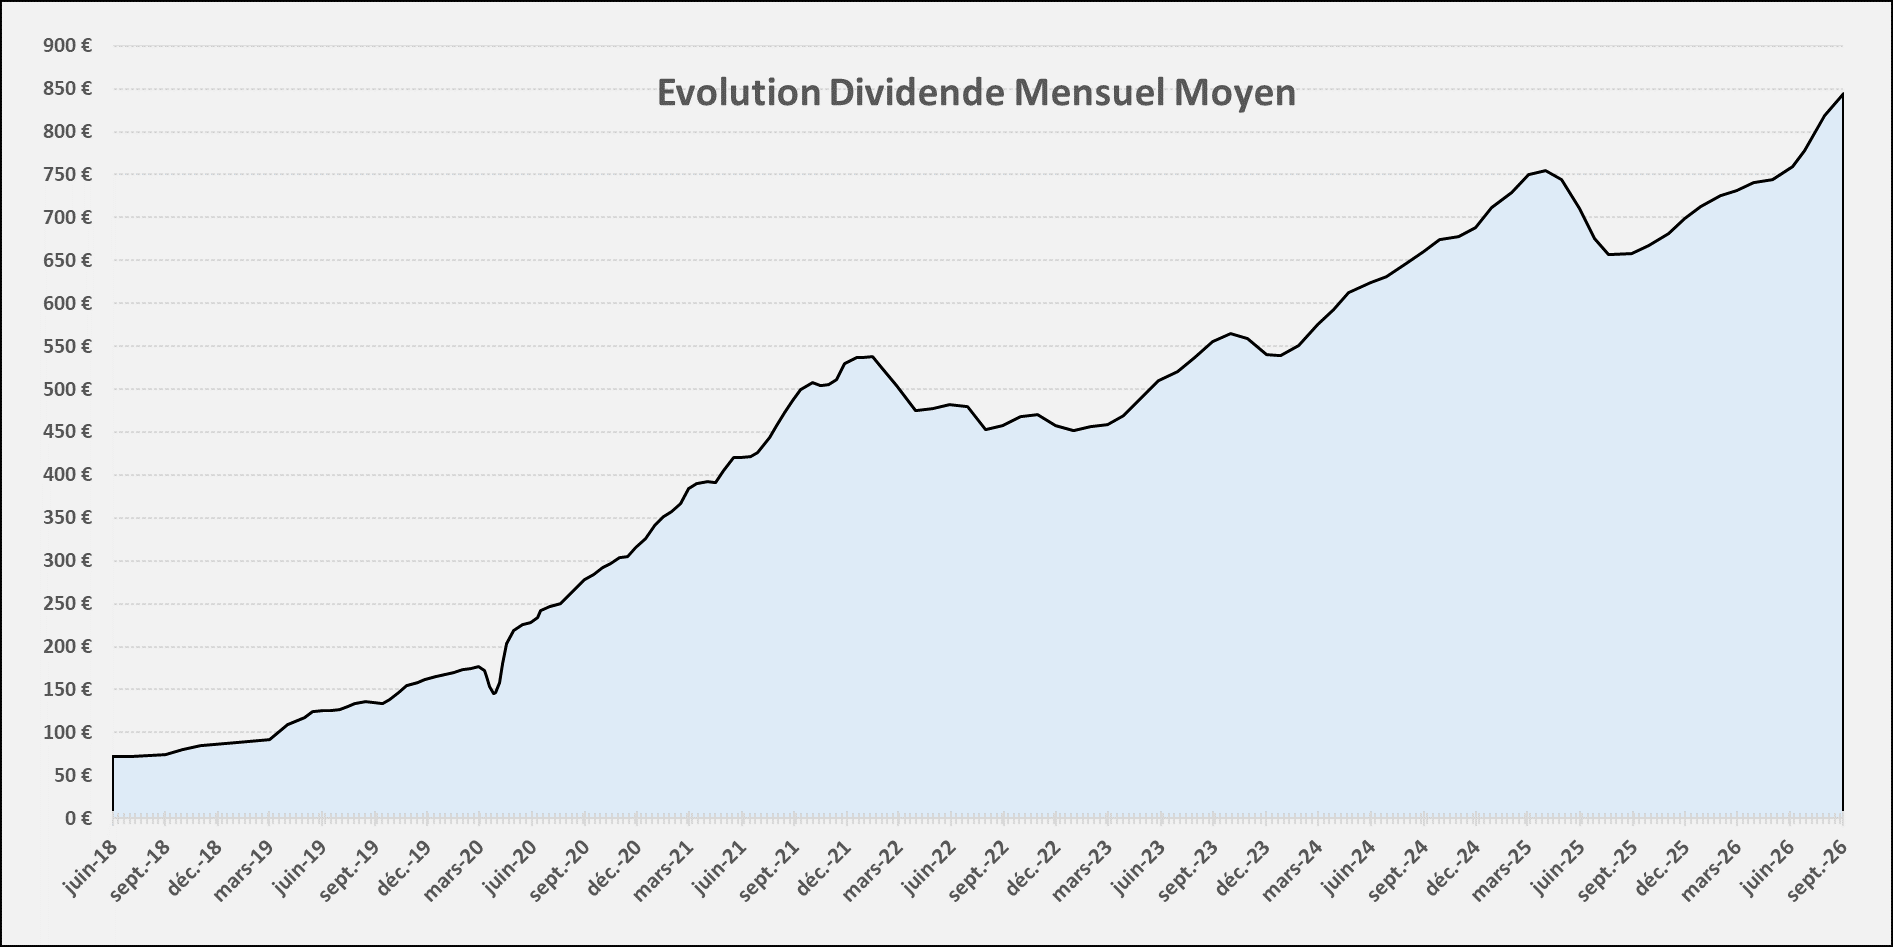
Je calcule la rente mensuelle théorique de mon portefeuille (transformation du capital en revenus) en utilisant la règle de retrait annuel de 3.5% (règle des 4% sévérisée) de la valeur de mon portefeuille. J’ai effectué pour le tracé et le calcul une moyenne glissante de 3 mois afin de lisser légèrement la volatilité.
Cela permet de montrer la puissance des intérêts composés avec le temps, et que même en démarrant petit, il est possible d’obtenir d’excellents résultats sur le long terme.
J’ai pu reconstituer ce que cela donnerait sur mon portefeuille depuis le 01/05/2018 :
La rente mensuelle moyenne actuelle (fictive) serait de 864€.
Si jamais le commentaire ne s’affiche pas directement, c’est normal car je dois d’abord le valider pour qu’il apparaisse (anti-spam).
Mentions légales :
Toutes les informations disponibles sur ce blog sont données à titre indicatif et ne sont en aucun cas des conseils d’achats ou des recommandations au sens de l’AMF.
L’auteur ne saurait être tenu responsable des pertes que pourrait engendrer le lecteur et décline toute responsabilité à l’égard des conséquences éventuelles de l’utilisation du blog.
De plus, les informations pourraient ne pas être actualisées et donc ne fournissent aucunes garanties. Il appartient à chacun de vérifier les données personnellement.
Bonjour Matthieu,
Personnellement, je continue de privilégier le PEA et le PEA-PME, principalement pour leur avantage fiscal, la gratuité de la tenue de compte et la possibilité d’arbitrer sans payer d’impôts. Si les ETF synthétiques répliquant des indices étrangers venaient à disparaître, je paierais les taxes et déplacerais l’argent vers un CTO ou une assurance-vie.
En ce qui concerne l’expatriation, il faut a priori un patrimoine conséquent d’environ 2 M€ pour que cela devienne intéressant… Cela ne concerne donc pas grand monde. Le système est organisé pour que les fourmis continuent de financer les cigales, et ce n’est pas près de changer. Dans la mesure où seulement 55 % des personnes de plus de 18 ans travaillent et que 56 % de la population reçoit plus de prestations sociales qu’elle n’en paie, le calcul électoral est vite fait : pour être élu, il faut miser sur les cigales.
Bonjour Cyril, la gratuité de la tenue de compte n’est pas liée au PEA mais au courtier. Tous les bons CTO l’ont également. Pour l’expatriation je n’y songe pas encore de manière serieuse, mais l’idée monte petit à petit au fil des années. Mais ce n’est pas prévu avant une dizaine d’années pour le moment. 2M€ cela dépend de plusieurs paramètres : pouvoir d’achat du Pays, fiscalité, souhait ou non d’y acheter son logement… mais en chiffre très macro j’aurais également dit entre 1 et 2M€ mais cela dépend aussi de si l’on veut ou non y travailler. Dans ce cas, pas besoin d’avoir plus de patrimoine qu’en France.
Kyle
il y a 1 mois
Bonjour Matthieu,
Merci comme toujours pour ce partage et cette pédagogie.
Ce portefeuille est je pense d’une belle qualité et ressemble à ce que je fais bien que j’avoue être de moins en moins pondéré sur les US au profit d’autres zones géographiques.
J’ai remarqué que votre portefeuille actuel ne contient plus de REITS US de type VICI, Extra Space Storage, MAA…
Avez-vous une conviction qui vous a poussé à les vendre au profit d’autres actifs ?
Bonjour Kyle, si j’ai toujours des positions plus ou moins importantes sur plusieurs REITs : Realty Income, Agree Realty, Essex Property. J’ai simplement réduit le nombre de titres au profit d’autres. Cela me permet de pondérer d’avantage les secteurs qui correspondent à ma stratégie et aussi de libérer du cash pour d’autres entreprises que j’ai acheté ces derniers mois. J’ai par exemple préféré conserver Essex que MAA. Vici a une activité très concentrée que Realty Income démarre également. Extra Space Storage est exposée aux cycles économiques ce que je souhaite éviter sur cette partie défensive du portefeuille. Mais au dela, rien de mauvais sur ces titres. Choisir c’est aussi renoncer 😉
Thibaut
il y a 1 mois
Cher Matthieu, pourquoi pas le Luxembourg ? Pas besoin d’1 ou 2 millions d’euros pour s’y installer et la fiscalité sur CTO c’est 0 🙂 (sous réserve de détenir le titre au moins 6 mois)
Je connais bien, mon pere n’habite pas très loin de la frontière. Relativement peu d’emploi équivalent au mien, situation géographique moyenne (continental, culture lorraine-allemande), pas fan du climat, et ça reste très petit ! Je préfère la Suisse dans ce cas qui je crois a les memes avantages fiscaux. Mais il faut aussi raisonner en confort de vie au quotidien, pas qu’en fiscalité.
Oui il faut savoir se faire à la mentalité teutonne 😅 En effet si vous êtes ingénieur la Suisse est bien plus indiquée, mais même si la fiscalité y est équivalente, le coût de la vie y est plus élevé. A étudier…
Je ne suis pas d’accord. Résidant du côté belge de la frontière luxembourgeoise, j’ai constaté que l’immobilier a fortement augmenté ces dernières années. Les Luxembourgeois sont désormais contraints d’acheter dans les zones frontalières pour espérer devenir propriétaires un jour, car une petite maison modeste atteint facilement le millions.
Concernant la résidence en Belgique, il n’y avait jusqu’à présent aucune imposition sur les plus-values boursières en gestion normale. Cependant, à partir de cette année, une taxe de 10 % sera appliquée sur tous les gains supérieurs à 10 000 € par an. Un abattement de 833 € sur les dividendes côté Belge, ainsi que de 1 020 € sur les livrets réglementés restent toutefois d’actualité
Optimisation : Le PEA permet d’éviter l’impôt sur les plus-values après 5 ans (seuls 17,2 % de précomptes sociaux restent dus).
En Belgique :
Plus-values : Taxées à 10 %, mais avec une exonération annuelle sur les 10 000 premiers euros de gain.
Dividendes : Taxés à 30 %, avec une exonération d’impôt sur la tranche des premiers 833 €/an (récupération de 249,90 € max via la déclaration d’impôts).
En résumé : La France taxe lourdement le compte-titres ordinaire mais offre un cadre idéal via le PEA. La Belgique applique une fiscalité modérée sur les plus-values (10 % avec franchise) et offre un abattement ciblé sur les premiers dividendes reçus.
Vos chiffres ne sont malheureusement plus corrects. La flat tax est passée à 31.4% et la csg à 18.6%. Et cela augmente régulièrement…
Vous oubliez egalement que le PEA impose certaines contraintes (Amundi majoritairement, ETF avec des frais plus élevés et à SWAP, qui risquent d’ailleurs de disparaître du PEA dans peu de temps). Si cela disparaît le PEA perd pour moi tout son intérêt.
N’étant pas moi-même basé en France mais en Belgique, je ne maîtrise pas parfaitement toutes les subtilités et évolutions du cadre fiscal français (ainsi que les règles spécifiques à certains supports comme le PEA). Il est donc très probable que j’aie commis une erreur ou un raccourci dans mes propos sur ce sujet, cela confirme à quel point le contexte fiscal propre à chaque pays reste déterminant dans nos choix d’arbitrage.
Oui en effet le contexte fiscal est à prendre en compte, mais la grosse difficulté étant les changements qui ne sont pas toujours prévisibles et qui peuvent rendre caduc une stratégie d’investissement ou une enveloppe. La France est très forte pour l’instabilité fiscale.
Raphaël
il y a 1 mois
Bonjour,
Pour info pour ceux qui cherchent l’indice le plus large possible : nouvel ETF physique « Vanguard FTSE Global All-Cap UCITS ETF USD Acc » (VGLA). TER 0.07%. 10000 entreprises, grandes, moyennes et petites capitalisations issues des marchés développés et émergents du monde entier. La part des US y est actuellement de 58% ; 33% de l’ETF sur la tech et 20% sur la finance.
Et sinon je serais preneur d’un article sur ton portefeuille cible pour la retraite car j’imagine que tu ne vas pas garder la majorité de ton patrimoine en ETFs (?).
Que penses-tu par exemple du portefeuille suivant :
Un nouvel ETF ultime pour remplacer IWDA + EMIM ? Le Vanguard FTSE Global All-Cap (VGLA)
Pour tous ceux qui recherchent la diversification la plus large possible en une seule ligne, Vanguard vient de frapper très fort avec le Vanguard FTSE Global All-Cap UCITS ETF USD Acc (VGLA). En résumé :
Indice : FTSE Global All Cap
Frais de gestion (TER) :0,07 % (extrêmement bas !)
Réplication : Physique, capitalisant (Acc)
Périmètre : Plus de 10 000 entreprises (Grandes, Moyennes ET Petites capitalisations / Large, Mid & Small Caps)
Couverture géographique : Pays développés + Marchés émergents (Monde entier)
Comment se positionne-t-il face au combo classique IWDA + EMIM ? Une couverture à 98 % du marché mondial : Là où IWDA se limite aux grandes/moyennes entreprises des pays développés et EMIM aux émergents, VGLA englobe tout à lui seul, y compris les Small Caps développées. Un coût divisé par 2 ou 3 : Avec 0,07 % de frais, il surpasse nettement IWDA (0,20 %) et EMIM (0,18 %). Gestion automatique (mais fixe) : Plus besoin de rebalancer soi-même. Attention toutefois : la part des marchés émergents (~10 %) est liée au marché et ne peut pas être ajustée sur-mesure comme avec le duo IWDA + EMIM.
Le verdict : Si vous cherchez la simplicité passive absolue sans vous soucier des rééquilibrages, VGLA s’impose comme la nouvelle référence « All-in-One ».
Et vous, vous préférez garder la main sur votre allocation Émergents via IWDA + EMIM ou basculer sur un ETF 100 % automatique.
Concernant la répartition du capital au moment de la retraite, il est également possible d’intégrer une allocation en or et en argent dans une optique de couverture contre l’inflation.
Oui j’y ai pensé c’est vrai.Les obligations corporate et étatiques pourraient être réduites à 20% et complétées par 10% d’or et d’argent. Cependant, comme c’est pour la retraite, l’or et l’argent ne produisent pas de rendement.
Bien que l’or physique ne génère aucun rendement direct (intérêts ou dividendes), il conserve deux avantages déterminants : l’absence de risque de contrepartie et la préservation du pouvoir d’achat à long terme face à l’érosion monétaire.
En outre, le choix entre obligations et métaux précieux dépend fortement de la fiscalité locale du pays de résidence, qui impacte sensiblement la performance nette.
Personnellement je trouve que cela n’apporte pas grand chose. Les émergents depuis 20 ans n’apportent plus de sur-performance, mais surtout du risque et de la volatilité. Leur performance est inférieure au World avec une volatilité nettement supérieure. On s’expose également à des devises très faibles (ce sujet n’est jamais assez mis en lumière !) qui se déprécient historiquement fortement face à l’euro ou dollar ce qui grignote la majeure partie de la performance « nue » de devises. Quant au small, leur poids est tellement faible que d’en rajouter quelques pourcents ne change pas grand chose. Et idem depuis 15/20 ans elles sous performent nettement en rajoutant beaucoup plus de volatilité. Elles sont historiquement plus cycliques, et les indices small souffrent constamment d’un facteur (qui est l’inverse des indices classiques) : ils suppriment non pas les moins bonnes entreprises mais les meilleures !! Lorsqu’une small performe et grossit de par son succes, elle sort de l’indice et va chez les big…
Surpondérer les marchés émergents : Une approche Value & Contrarienne Tout en restant majoritairement investi sur l’indice Monde, surpondérer les pays émergents repose sur deux piliers :
La décote des valorisations (PER) : Le MSCI World est tiré par des mégacaps occidentales historiquement chères, tandis que les émergents offrent une vraie marge de sécurité et un potentiel de revalorisation des multiples.La croissance fondamentale : Une dynamique économique et démographique supérieure, associée au contrôle de métaux stratégiques clés.Le parti pris : Cela reste un pari stratégique sur les 10 prochaines années. Si le risque de change et la volatilité sont réels, cette allocation complémentaire privilégie des réservoirs de croissance décotés plutôt que de surpayer des indices occidentaux ultra-concentrés à leur sommet.
YTD (Depuis le début d’année 2026) : EMIM : +22,83 %IWDA : +13,89 % (EMIM surperforme de +8,94 %)Sur 1 ans : EMIM : +36,26 %IWDA : +20,39 % (EMIM surperforme de +15,87 %)Sur 5 ans (annualisé) : IWDA : +11,27 % / anEMIM : +8,13 % / an (IWDA surperforme de +3,14 % / an)Sur 10 ans (annualisé) : IWDA : +13,08 % / anEMIM : +9,27 % / an (IWDA surperforme de +3,81 % / an)Résumé en deux phrases : À court terme (1 an et depuis le début d’année), l’indice Émergent (EMIM) surperforme nettement l’indice Monde (IWDA). En revanche, sur le long terme (5 et 10 ans), le MSCI World (IWDA) conserve une avance marquée grâce à la performance historique des géants technologiques américains.
Bonjour, un portefeuille constitué’d’ETF, retraite ou non, n’est pas particulièrement problématique. Il suffit simplement de vendre des parts de manière reguliere pour en tirer des revenus. Quelle solution je choisirais ? Aucune idée arrêtée mais quelque chose d’assez proche de ma situation actuelle je pense. Un combo d’ETF et d’action ultra défensives à dividende. Je ne vois pas l’avantage des SCPI vs les REITS (j’ai déjà écris des articles sur le sujet) : frais d’entrée, fiscalité lourde, opacité du support, faible liquidité, peu de potentiel de hausse, exposition à l’Europe seulement…
Je suis également contre les obligations : forte volatilité, faible performance, période de corrélation avec les actions, sensibilité aux taux, potentiel de perte en capital… En france, autant privilégier du fond en euro. Mais en avoir plus de l’équivalent de 2-3 ans permettant de tirer dedans pendant un krach serait egalement une erreur, indépendamment de l’age.
Je partage largement ton constat sur plusieurs points, même s’il y a des nuances importantes liées au pays de résidence fiscale : Sur la vente progressive d’ETF vs le dividende : C’est mathématiquement la solution la plus efficiente. Vendre ses parts au fur et à mesure (système de retrait stratégique) offre une flexibilité totale. C’est encore plus vrai en Belgique : les plus-values sur la revente d’actions ou d’ETF en gestion « bon père de famille » sont taxées à 0 %, alors que les dividendes subissent 30 % de précompte mobilier. Le choix d’arbitrer en partie vers des actions ultra-défensives à dividende relève souvent plus du confort psychologique (toucher son cash-flow sans voir son nombre de parts diminuer) que de la pure optimisation fiscale. Sur le match SCPI vs REITs : Tout à fait d’accord sur le constat théorique : les REITs/actions immobilières cotées battent les SCPI sur la liquidité, la transparence, les frais et la diversification géographique. Le seul bémol reste la volatilité boursière à court terme, là où la SCPI offre une valeur liquidative « lissée » rassurante pour certains retraités. Mais sur les fondamentaux, la liquidité des REITs est un avantage majeur. Sur les obligations & Fonds Euros (Le point clé de la fiscalité) : Ton analyse sur les obligations est très vraie pour un résident français, d’où la logique de privilégier le Fonds Euro en Assurance-Vie (qui garantit le capital et offre un tampon de 2-3 ans en cas de krach).
Cependant, la situation change radicalement selon le pays :
En France : Le Fonds Euro n’existe qu’en Assurance-Vie/PER. Pour un résident belge, le Fonds Euro français est inaccessible ou très lourdement taxé.
En Belgique : Les obligations et ETF obligataires sont le « pire » actif fiscalement : les coupons subissent 30 % de précompte et la Taxe Reynders prépare 30 % d’impôt sur les plus-values d’intérêts.
C’est précisément pour cela que, n’ayant pas accès au Fonds Euro et refusant le matraquage fiscal des obligations, j’ai fait le choix il y a 12 ans d’utiliser l’Or et l’Argent physiques comme amortisseur et réserve de valeur. Ils offrent zéro risque de contrepartie, une corrélation historiquement faible avec les actions lors des crises d’inflation/taux, et un régime à 0 % de taxe à la revente en Belgique.
Salut David, pourquoi mélanger l’or et l’argent ? Comment arbitres tu entre les deux ? Tu alloues tel ou tel pourcentage à l’or et à l’argent en tu réiquilibre de temps en temps ? La performance en 12 ans est elle meilleure en mélangeant les deux ou alors en ayant uniquement de l’or ?
David
il y a 1 mois
En tant qu’investisseur basé en Belgique à moins de 10 ans de la retraite, j’ai fait un choix stratégique majeur depuis plus de 12 ans : supprimer totalement la poche obligataire classique pour la remplacer par une allocation solide en métaux précieux, métaux stratégiques et matières premières. Structure du portefeuille :
Actions & ETF de croissance (~45 %): Exposition globale diversifiée (MSCI World, Emerging Markets) complétée par des briques ciblées sur des acteurs industriels majeurs.
Holdings & Actifs de conviction (~20 %): Sociétés d’investissement d’élite (Berkshire Hathaway, Pershing Square, Brookfield…). L’avantage : accumulation et réinvestissement interne de la trésorerie sans frottement fiscal immédiat.
Métaux Précieux, Métaux Stratégiques & Commodities (Pondération renforcée) (~32 %): Allocation en physique et ETCs (Or, Argent, Cuivre, Sucre…). Remplace à 100 % la poche obligataire.
Pourquoi ce choix est redoutablement efficace en Belgique : Si l’or physique présente le désavantage de ne distribuer aucun rendement (ni intérêt, ni dividende), il possède deux atouts majeurs et inégalés :
L’absence totale de risque de contrepartie (faillite d’un émetteur ou d’un État).
La préservation du pouvoir d’achat à long terme face à la dévaluation monétaire et à la création monétaire.
Des disparités fiscales colossales selon le pays de résidence :
Obligations en Belgique : Soumises au Précompte Mobilier de 30 % sur les coupons ainsi qu’à la Taxe Reynders (30 % d’impôt sur les plus-values d’intérêts) pour les fonds/ETF obligataires.
Métaux & Matières Premières : Malgré le durcissement fiscal récent instaurant une taxation (notamment le forfait de 10 % sur l’or au-delà du seuil des 10 000 € annuels), les métaux restent un véhicule d’amortissement nettement moins pénalisé que le 30 % systématique des produits de dette/obligations.
En conclusion :
En éliminant la poche obligataire au profit d’une exposition marquée sur l’or, l’argent et les matières premières, le portefeuille évite le matraquage fiscal belge à 30 % sur les créances, tout en conservant un puissant bouclier patrimonial, fluide et net d’impôt pour financer la future rente. Marge de sécurité & Relais de croissance : En surpondérant les marchés émergents décotés (PER bas) tout en remplaçant la poche obligataire par l’or, l’argent et les matières premières, j’associe un fort potentiel de rattrapage économique à une protection solide contre la dévaluation monétaire — le tout en contournant le matraquage fiscal belge à 30 % sur les créances.
Quels sont vos avis par rapport à mon portefeuille et mes pondérations ?




Bonjour Matthieu,
Personnellement, je continue de privilégier le PEA et le PEA-PME, principalement pour leur avantage fiscal, la gratuité de la tenue de compte et la possibilité d’arbitrer sans payer d’impôts. Si les ETF synthétiques répliquant des indices étrangers venaient à disparaître, je paierais les taxes et déplacerais l’argent vers un CTO ou une assurance-vie.
En ce qui concerne l’expatriation, il faut a priori un patrimoine conséquent d’environ 2 M€ pour que cela devienne intéressant… Cela ne concerne donc pas grand monde. Le système est organisé pour que les fourmis continuent de financer les cigales, et ce n’est pas près de changer. Dans la mesure où seulement 55 % des personnes de plus de 18 ans travaillent et que 56 % de la population reçoit plus de prestations sociales qu’elle n’en paie, le calcul électoral est vite fait : pour être élu, il faut miser sur les cigales.
Bonjour Cyril, la gratuité de la tenue de compte n’est pas liée au PEA mais au courtier. Tous les bons CTO l’ont également. Pour l’expatriation je n’y songe pas encore de manière serieuse, mais l’idée monte petit à petit au fil des années. Mais ce n’est pas prévu avant une dizaine d’années pour le moment. 2M€ cela dépend de plusieurs paramètres : pouvoir d’achat du Pays, fiscalité, souhait ou non d’y acheter son logement… mais en chiffre très macro j’aurais également dit entre 1 et 2M€ mais cela dépend aussi de si l’on veut ou non y travailler. Dans ce cas, pas besoin d’avoir plus de patrimoine qu’en France.
Bonjour Matthieu,
Merci comme toujours pour ce partage et cette pédagogie.
Ce portefeuille est je pense d’une belle qualité et ressemble à ce que je fais bien que j’avoue être de moins en moins pondéré sur les US au profit d’autres zones géographiques.
J’ai remarqué que votre portefeuille actuel ne contient plus de REITS US de type VICI, Extra Space Storage, MAA…
Avez-vous une conviction qui vous a poussé à les vendre au profit d’autres actifs ?
Bonjour Kyle, si j’ai toujours des positions plus ou moins importantes sur plusieurs REITs : Realty Income, Agree Realty, Essex Property. J’ai simplement réduit le nombre de titres au profit d’autres. Cela me permet de pondérer d’avantage les secteurs qui correspondent à ma stratégie et aussi de libérer du cash pour d’autres entreprises que j’ai acheté ces derniers mois. J’ai par exemple préféré conserver Essex que MAA. Vici a une activité très concentrée que Realty Income démarre également. Extra Space Storage est exposée aux cycles économiques ce que je souhaite éviter sur cette partie défensive du portefeuille. Mais au dela, rien de mauvais sur ces titres. Choisir c’est aussi renoncer 😉
Cher Matthieu, pourquoi pas le Luxembourg ? Pas besoin d’1 ou 2 millions d’euros pour s’y installer et la fiscalité sur CTO c’est 0 🙂 (sous réserve de détenir le titre au moins 6 mois)
Bonjour Thibaut
Je connais bien, mon pere n’habite pas très loin de la frontière. Relativement peu d’emploi équivalent au mien, situation géographique moyenne (continental, culture lorraine-allemande), pas fan du climat, et ça reste très petit ! Je préfère la Suisse dans ce cas qui je crois a les memes avantages fiscaux. Mais il faut aussi raisonner en confort de vie au quotidien, pas qu’en fiscalité.
Oui il faut savoir se faire à la mentalité teutonne 😅 En effet si vous êtes ingénieur la Suisse est bien plus indiquée, mais même si la fiscalité y est équivalente, le coût de la vie y est plus élevé. A étudier…
Je ne suis pas d’accord. Résidant du côté belge de la frontière luxembourgeoise, j’ai constaté que l’immobilier a fortement augmenté ces dernières années. Les Luxembourgeois sont désormais contraints d’acheter dans les zones frontalières pour espérer devenir propriétaires un jour, car une petite maison modeste atteint facilement le millions.
Concernant la résidence en Belgique, il n’y avait jusqu’à présent aucune imposition sur les plus-values boursières en gestion normale. Cependant, à partir de cette année, une taxe de 10 % sera appliquée sur tous les gains supérieurs à 10 000 € par an. Un abattement de 833 € sur les dividendes côté Belge, ainsi que de 1 020 € sur les livrets réglementés restent toutefois d’actualité
Cela reste quandmême gentil face à la france avec plus de 30% de taxes sur les PV dès le 1er euro de gain…
Fiscalité boursière : France vs Belgique
En France :
En Belgique :
En résumé : La France taxe lourdement le compte-titres ordinaire mais offre un cadre idéal via le PEA. La Belgique applique une fiscalité modérée sur les plus-values (10 % avec franchise) et offre un abattement ciblé sur les premiers dividendes reçus.
Vous pouvez compter 18.6% de prélèvements sociaux en France désormais…
Vos chiffres ne sont malheureusement plus corrects. La flat tax est passée à 31.4% et la csg à 18.6%. Et cela augmente régulièrement…
Vous oubliez egalement que le PEA impose certaines contraintes (Amundi majoritairement, ETF avec des frais plus élevés et à SWAP, qui risquent d’ailleurs de disparaître du PEA dans peu de temps). Si cela disparaît le PEA perd pour moi tout son intérêt.
N’étant pas moi-même basé en France mais en Belgique, je ne maîtrise pas parfaitement toutes les subtilités et évolutions du cadre fiscal français (ainsi que les règles spécifiques à certains supports comme le PEA). Il est donc très probable que j’aie commis une erreur ou un raccourci dans mes propos sur ce sujet, cela confirme à quel point le contexte fiscal propre à chaque pays reste déterminant dans nos choix d’arbitrage.
Oui en effet le contexte fiscal est à prendre en compte, mais la grosse difficulté étant les changements qui ne sont pas toujours prévisibles et qui peuvent rendre caduc une stratégie d’investissement ou une enveloppe. La France est très forte pour l’instabilité fiscale.
Bonjour,
Pour info pour ceux qui cherchent l’indice le plus large possible : nouvel ETF physique « Vanguard FTSE Global All-Cap UCITS ETF USD Acc » (VGLA). TER 0.07%. 10000 entreprises, grandes, moyennes et petites capitalisations issues des marchés développés et émergents du monde entier. La part des US y est actuellement de 58% ; 33% de l’ETF sur la tech et 20% sur la finance.
Et sinon je serais preneur d’un article sur ton portefeuille cible pour la retraite car j’imagine que tu ne vas pas garder la majorité de ton patrimoine en ETFs (?).
Que penses-tu par exemple du portefeuille suivant :
30% actions dividendes croissants,
20% REITs US,
20% SCPI internationales,
30% obligations corporate et étatiques.
Merci
Un nouvel ETF ultime pour remplacer IWDA + EMIM ? Le Vanguard FTSE Global All-Cap (VGLA)
Pour tous ceux qui recherchent la diversification la plus large possible en une seule ligne, Vanguard vient de frapper très fort avec le Vanguard FTSE Global All-Cap UCITS ETF USD Acc (VGLA).
En résumé :
Comment se positionne-t-il face au combo classique IWDA + EMIM ?
Une couverture à 98 % du marché mondial : Là où IWDA se limite aux grandes/moyennes entreprises des pays développés et EMIM aux émergents, VGLA englobe tout à lui seul, y compris les Small Caps développées. Un coût divisé par 2 ou 3 : Avec 0,07 % de frais, il surpasse nettement IWDA (0,20 %) et EMIM (0,18 %). Gestion automatique (mais fixe) : Plus besoin de rebalancer soi-même. Attention toutefois : la part des marchés émergents (~10 %) est liée au marché et ne peut pas être ajustée sur-mesure comme avec le duo IWDA + EMIM.
Le verdict : Si vous cherchez la simplicité passive absolue sans vous soucier des rééquilibrages, VGLA s’impose comme la nouvelle référence « All-in-One ».
Et vous, vous préférez garder la main sur votre allocation Émergents via IWDA + EMIM ou basculer sur un ETF 100 % automatique.
Concernant la répartition du capital au moment de la retraite, il est également possible d’intégrer une allocation en or et en argent dans une optique de couverture contre l’inflation.
Oui j’y ai pensé c’est vrai.Les obligations corporate et étatiques pourraient être réduites à 20% et complétées par 10% d’or et d’argent. Cependant, comme c’est pour la retraite, l’or et l’argent ne produisent pas de rendement.
Bien que l’or physique ne génère aucun rendement direct (intérêts ou dividendes), il conserve deux avantages déterminants : l’absence de risque de contrepartie et la préservation du pouvoir d’achat à long terme face à l’érosion monétaire.
En outre, le choix entre obligations et métaux précieux dépend fortement de la fiscalité locale du pays de résidence, qui impacte sensiblement la performance nette.
Ne pensez pas qu’au rendement. Vous pouvez tout simplement vendre des parts d’ETF OR tous les mois également
Personnellement je trouve que cela n’apporte pas grand chose. Les émergents depuis 20 ans n’apportent plus de sur-performance, mais surtout du risque et de la volatilité. Leur performance est inférieure au World avec une volatilité nettement supérieure. On s’expose également à des devises très faibles (ce sujet n’est jamais assez mis en lumière !) qui se déprécient historiquement fortement face à l’euro ou dollar ce qui grignote la majeure partie de la performance « nue » de devises. Quant au small, leur poids est tellement faible que d’en rajouter quelques pourcents ne change pas grand chose. Et idem depuis 15/20 ans elles sous performent nettement en rajoutant beaucoup plus de volatilité. Elles sont historiquement plus cycliques, et les indices small souffrent constamment d’un facteur (qui est l’inverse des indices classiques) : ils suppriment non pas les moins bonnes entreprises mais les meilleures !! Lorsqu’une small performe et grossit de par son succes, elle sort de l’indice et va chez les big…
Surpondérer les marchés émergents : Une approche Value & Contrarienne
Tout en restant majoritairement investi sur l’indice Monde, surpondérer les pays émergents repose sur deux piliers :
La décote des valorisations (PER) : Le MSCI World est tiré par des mégacaps occidentales historiquement chères, tandis que les émergents offrent une vraie marge de sécurité et un potentiel de revalorisation des multiples.La croissance fondamentale : Une dynamique économique et démographique supérieure, associée au contrôle de métaux stratégiques clés.Le parti pris : Cela reste un pari stratégique sur les 10 prochaines années. Si le risque de change et la volatilité sont réels, cette allocation complémentaire privilégie des réservoirs de croissance décotés plutôt que de surpayer des indices occidentaux ultra-concentrés à leur sommet.
YTD (Depuis le début d’année 2026) :
EMIM : +22,83 %IWDA : +13,89 % (EMIM surperforme de +8,94 %)Sur 1 ans :
EMIM : +36,26 %IWDA : +20,39 % (EMIM surperforme de +15,87 %)Sur 5 ans (annualisé) :
IWDA : +11,27 % / anEMIM : +8,13 % / an (IWDA surperforme de +3,14 % / an)Sur 10 ans (annualisé) :
IWDA : +13,08 % / anEMIM : +9,27 % / an (IWDA surperforme de +3,81 % / an)Résumé en deux phrases : À court terme (1 an et depuis le début d’année), l’indice Émergent (EMIM) surperforme nettement l’indice Monde (IWDA). En revanche, sur le long terme (5 et 10 ans), le MSCI World (IWDA) conserve une avance marquée grâce à la performance historique des géants technologiques américains.
Bonjour, un portefeuille constitué’d’ETF, retraite ou non, n’est pas particulièrement problématique. Il suffit simplement de vendre des parts de manière reguliere pour en tirer des revenus. Quelle solution je choisirais ? Aucune idée arrêtée mais quelque chose d’assez proche de ma situation actuelle je pense. Un combo d’ETF et d’action ultra défensives à dividende. Je ne vois pas l’avantage des SCPI vs les REITS (j’ai déjà écris des articles sur le sujet) : frais d’entrée, fiscalité lourde, opacité du support, faible liquidité, peu de potentiel de hausse, exposition à l’Europe seulement…
Je suis également contre les obligations : forte volatilité, faible performance, période de corrélation avec les actions, sensibilité aux taux, potentiel de perte en capital… En france, autant privilégier du fond en euro. Mais en avoir plus de l’équivalent de 2-3 ans permettant de tirer dedans pendant un krach serait egalement une erreur, indépendamment de l’age.
Je partage largement ton constat sur plusieurs points, même s’il y a des nuances importantes liées au pays de résidence fiscale :
Sur la vente progressive d’ETF vs le dividende : C’est mathématiquement la solution la plus efficiente. Vendre ses parts au fur et à mesure (système de retrait stratégique) offre une flexibilité totale. C’est encore plus vrai en Belgique : les plus-values sur la revente d’actions ou d’ETF en gestion « bon père de famille » sont taxées à 0 %, alors que les dividendes subissent 30 % de précompte mobilier. Le choix d’arbitrer en partie vers des actions ultra-défensives à dividende relève souvent plus du confort psychologique (toucher son cash-flow sans voir son nombre de parts diminuer) que de la pure optimisation fiscale.
Sur le match SCPI vs REITs : Tout à fait d’accord sur le constat théorique : les REITs/actions immobilières cotées battent les SCPI sur la liquidité, la transparence, les frais et la diversification géographique. Le seul bémol reste la volatilité boursière à court terme, là où la SCPI offre une valeur liquidative « lissée » rassurante pour certains retraités. Mais sur les fondamentaux, la liquidité des REITs est un avantage majeur.
Sur les obligations & Fonds Euros (Le point clé de la fiscalité) : Ton analyse sur les obligations est très vraie pour un résident français, d’où la logique de privilégier le Fonds Euro en Assurance-Vie (qui garantit le capital et offre un tampon de 2-3 ans en cas de krach).
Cependant, la situation change radicalement selon le pays :
C’est précisément pour cela que, n’ayant pas accès au Fonds Euro et refusant le matraquage fiscal des obligations, j’ai fait le choix il y a 12 ans d’utiliser l’Or et l’Argent physiques comme amortisseur et réserve de valeur. Ils offrent zéro risque de contrepartie, une corrélation historiquement faible avec les actions lors des crises d’inflation/taux, et un régime à 0 % de taxe à la revente en Belgique.
Salut David, pourquoi mélanger l’or et l’argent ? Comment arbitres tu entre les deux ? Tu alloues tel ou tel pourcentage à l’or et à l’argent en tu réiquilibre de temps en temps ? La performance en 12 ans est elle meilleure en mélangeant les deux ou alors en ayant uniquement de l’or ?
En tant qu’investisseur basé en Belgique à moins de 10 ans de la retraite, j’ai fait un choix stratégique majeur depuis plus de 12 ans : supprimer totalement la poche obligataire classique pour la remplacer par une allocation solide en métaux précieux, métaux stratégiques et matières premières.
Structure du portefeuille :
Pourquoi ce choix est redoutablement efficace en Belgique :
Si l’or physique présente le désavantage de ne distribuer aucun rendement (ni intérêt, ni dividende), il possède deux atouts majeurs et inégalés :
Des disparités fiscales colossales selon le pays de résidence :
En conclusion :
En éliminant la poche obligataire au profit d’une exposition marquée sur l’or, l’argent et les matières premières, le portefeuille évite le matraquage fiscal belge à 30 % sur les créances, tout en conservant un puissant bouclier patrimonial, fluide et net d’impôt pour financer la future rente.
Marge de sécurité & Relais de croissance : En surpondérant les marchés émergents décotés (PER bas) tout en remplaçant la poche obligataire par l’or, l’argent et les matières premières, j’associe un fort potentiel de rattrapage économique à une protection solide contre la dévaluation monétaire — le tout en contournant le matraquage fiscal belge à 30 % sur les créances.
Quels sont vos avis par rapport à mon portefeuille et mes pondérations ?
David,
La poche obligataire en fond euros est relativement stable, le fond euros assure une stabilité de la partie action en cas de baisse.
Remplacer cette poche par de l’or est plus risqué! l’or subit aussi des baisse importantes c’est un marché cyclique comme les autres placements.